
Co się stało z naszą potęgą?
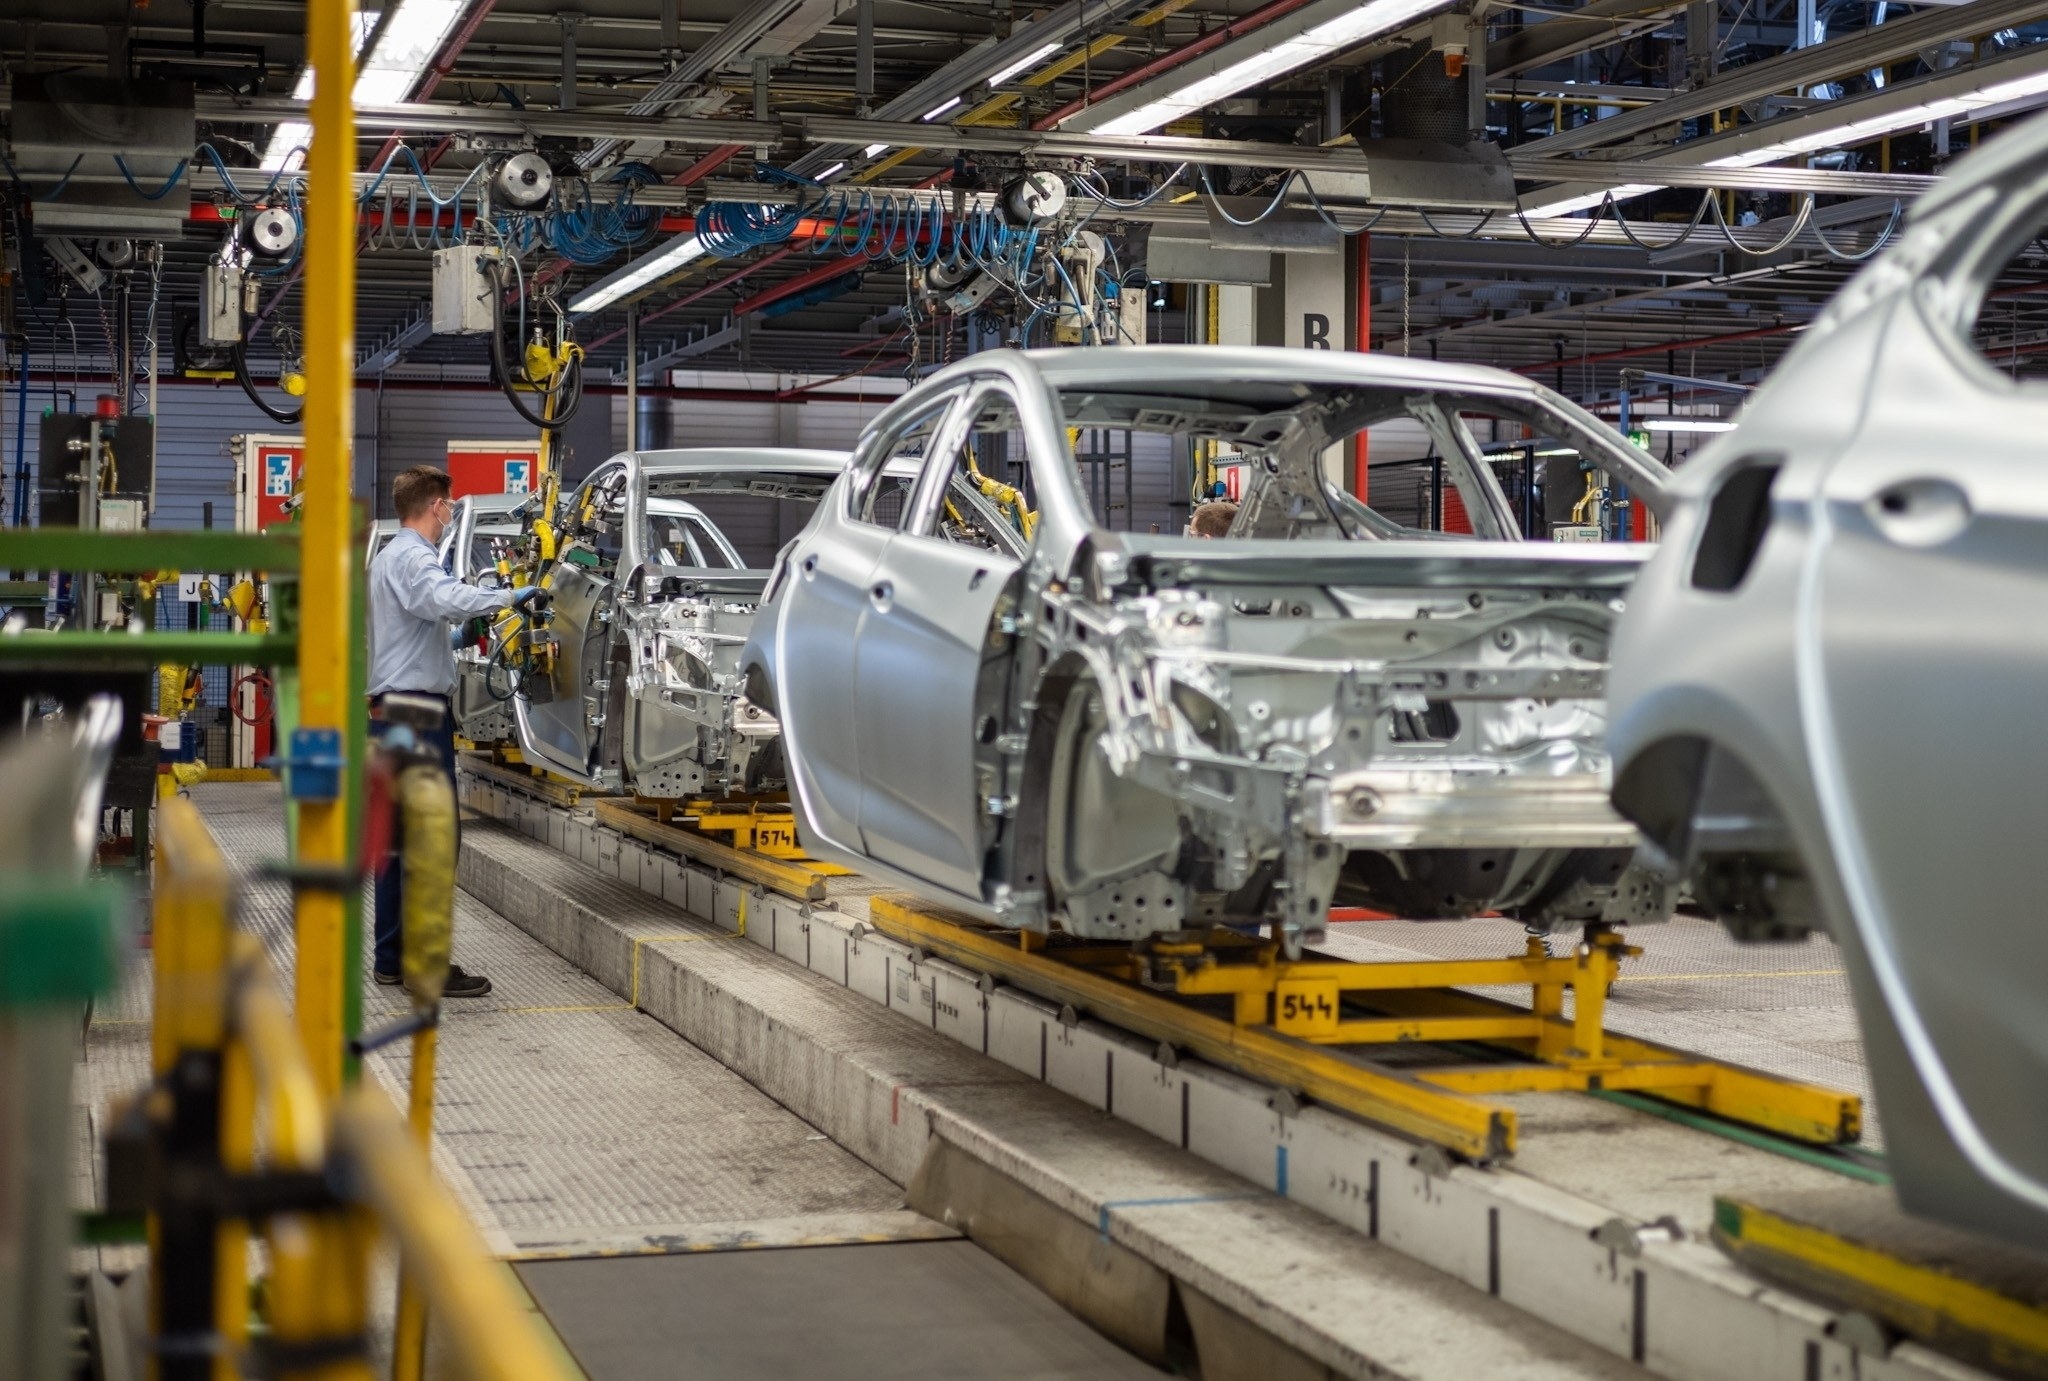

Jeszcze do niedawna uznawaliśmy byliśmy za motoryzacyjną potęgę Europy. Choć bez własnej, „polskiej” marki, produkowaliśmy dużo i dla wielu. W szczycie blisko 900 tys. samochodów rocznie. Dzisiaj ledwo łapiemy się na pierwszą dziesiątkę. Jak wynika z danych za biegły rok to 291,88 tys. aut. Wyprzedziły nas Rumunia, daleko w przodzie są Węgry i mała Słowacja. Czy przysypiamy właśnie okazję do rozwoju?
Mamo, tato, ale wszyscy dostali dwóję – to marne pocieszenie, ale niemal wszyscy producenci samochodów borykają się z większymi lub mniejszymi problemami. Efekt? Ograniczenie produkcji i redukcje nie tylko zatrudnienia. Najgłośniejsze są te w niemieckim przemyśle motoryzacyjnym. Od 2019 roku tamtejszy przemysł samochodowy już stracił około 100 tys. miejsc pracy, a według Niemieckiego Związku Przemysłu Motoryzacyjnego (VDA) do 2035 roku może zniknąć kolejnych 125 tys. etatów.
Czy cześć z nich powstanie gdzie indziej? Owszem. Niektóre z nich już powstały np. w Polsce. Na plus wybijają się niektóre fabryki, jak Volkswagen w Białężycach, gdzie w najlepsze trwa produkcja Craftera oraz siostrzanego MAN-a TGE i powstaje druga linia dla elektryka, wybijają się Niepołomice, w które Niemcy zainwestują ponad 1 mld. Euro. Wybija się też fabryka Mercedesa w Jaworze. To co prawda samochody dostawcze, ciężarowe i autobusy, ale się udało.
Dlaczego nie udało się w osobówkach? To głównie fabryki Stellantisa, które niestety regularnie od lat, w zależności od popytu, zmniejszają produkcję w swoich zakładach w Gliwicach i Tychach.
Polska przed Włochami
Spośród europejskich krajów, w których produkuje się samochody, niemal wszystkie odnotowują spadki. Ubiegły rok wydaje się nieco lepszy. Z raportu Europejskiego Stowarzyszenia Producentów Samochodów ACEA, dotyczącego światowego przemysłu motoryzacyjnego wynika, że w całym ubiegłym roku z fabryk samochodów wyjechało ponad 78,7 mln, z czego aż 62 proc. wyprodukowanych zostało w Azji. Same Chiny odpowiadają już za ponad 37,4 proc. światowej produkcji (blisko 29,4 mln aut), a Europa jako region zaledwie 18,3 proc., czyli niespełna 14,4 mln samochodów. Gdy weźmiemy pod uwagę Unię Europejską, to jest tego jeszcze mniej, bo 11,5 mln samochodów, czyli 14,6 proc.
Najmocniejsi nadal są Niemcy z produkcją ponad 4 mln aut. Wynik jest lepszy od tego z 2024 o +0,5 proc. rok do roku), później jest Hiszpania (1,766 mln wyprodukowanych aut; spadek o 5,7 proc.), Czechy (1,440 mln; spadek o 0,5 proc.), Słowacja (1,073 mln; wzrost o 8,1 proc.) i Francja (ponad 986 tys.; wzrost o 15,5 proc.).
Szóste miejsce zajmuje Rumunia (452,3 tys.; -5,6 proc.), siódme Węgry (blisko 412 tys.; -5,6 proc.), dopiero ósme Polska z wynikiem 291,88 tys. samochodów, dziewiąte Szwecja (blisko 248 tys.; -12,8 proc.), dziesiąte Portugalia (240 tys.; +1,9 proc.). Warto także zerknąć poza pierwszą dziesiątkę. Olbrzymim zaskoczeniem są Włochy (raptem 238 tys.; -22,9 proc.).
Jeszcze do niedawna uznawaliśmy byliśmy za motoryzacyjną potęgę Europy. Choć bez własnej, „polskiej” marki, produkowaliśmy dużo i dla wielu. W szczycie blisko 900 tys. samochodów rocznie. Dzisiaj ledwo łapiemy się na pierwszą dziesiątkę. Jak wynika z danych za biegły rok to 291,88 tys. aut. Wyprzedziły nas Rumunia, daleko w przodzie są Węgry i mała Słowacja. Czy przysypiamy właśnie okazję do rozwoju?
Co poszło nie tak?
Historia polskiej motoryzacji po 1989 roku jest historią spektakularnego sukcesu, ale również niewykorzystanej szansy. Po przejęciu Fabryki Samochodów Małolitrażowych przez Fiata i uruchomieniu nowych inwestycji zagranicznych produkcja samochodów zaczęła dynamicznie rosnąć. Kolejne zakłady otwierali Opel, Volkswagen, Toyota i General Motors. Wejście Polski do Unii Europejskiej w 2004 roku jeszcze bardziej przyspieszyło rozwój branży.
Kulminacja nastąpiła w 2008 roku. Z zakładów w Polsce wyjechało blisko milion samochodów, z czego 864,2 tys. to osobówki, co pozostaje najlepszym wynikiem w historii krajowego przemysłu motoryzacyjnego. Głównym motorem napędowym były fabryki Fiata w Tychach oraz Opla w Gliwicach, które pracowały pełną parą dzięki ogromnemu popytowi w Europie, wspieranemu przez programy dopłat do wymiany starych samochodów po światowym kryzysie finansowym.
Jeszcze na początku XXI wieku Polska była stawiana za wzór udanej transformacji przemysłu motoryzacyjnego. Fabryka Fiata w Tychach należała do najbardziej wydajnych zakładów koncernu na świecie. W Gliwicach Opel produkował Astrę dla całej Europy, Volkswagen rozwijał zakłady w Poznaniu i we Wrześni, a wokół nich powstawały setki firm dostarczających części i podzespoły. Wydawało się, że Polska na trwałe dołączy do grona największych producentów samochodów w Europie i to bez własnej marki i bez własnego samochodu.
Maciej Płatek,
prezes zarządu Electroride
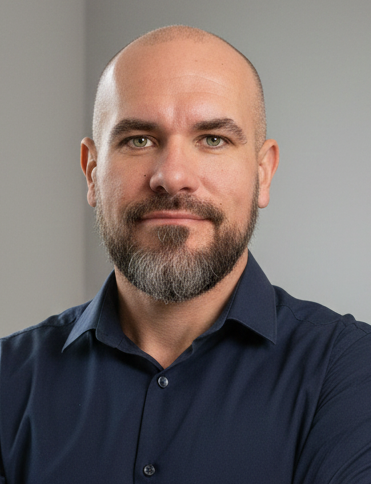 Polska branża flotowa coraz częściej spogląda poza segment tradycyjnych samochodów osobowych i dostawczych, szukając rozwiązań, które mają za zadanie uzupełniać ją w konkretnych procesach operacyjnych. Jednym z rozwijających się obszarów są lekkie pojazdy elektryczne, które mogą przejmować zadania realizowane na krótkich trasach, gdzie kluczowe znaczenie mają łatwość manewrowania, dostępność przestrzeni i koszty codziennej eksploatacji. Dotyczy to transportu w magazynach i zakładach przemysłowych, obsługi lotnisk, ośrodków hotelarskich czy logistyki ostatniej mili.
Dane Electroride pokazują, że zainteresowanie tą kategorią pojazdów systematycznie rośnie. Do końca sierpnia 2026 roku sprzedaliśmy o około 13% więcej pojazdów niż w analogicznym okresie 2025 roku. Rekordowy okazał się lipiec, kiedy do klientów trafiło 235 modeli z serii FASTI. Równolegle rozwija się segment zabudowanych pojazdów FUTURI. Już w pierwszej połowie roku liczba zamówień wymagała wydłużenia terminów realizacji, a w ostatnich miesiącach sprzedaż ustabilizowała się na poziomie około 30–40 pojazdów miesięcznie.
Z perspektywy zarządzania flotą lekki pojazd elektryczny może być narzędziem do obsługi konkretnych procesów. Nie musi zastępować samochodu dostawczego w każdym zadaniu. Może go uzupełnić tam, gdzie trasy są krótkie, ładunki niewielkie, a częste zatrzymywanie się, problemy z parkowaniem lub ograniczona przestrzeń obniżają efektywność większego pojazdu. Takie warunki występują między innymi przy dostawach ostatniej mili, przewozie dokumentów i drobnych przesyłek, a także podczas przemieszczania pracowników na terenie dużych obiektów. Mniejsze gabaryty mogą dodatkowo ułatwiać poruszanie się w ograniczonej przestrzeni i parkowanie.
Istotnym argumentem są również koszty eksploatacji i organizacji pracy. Niższe zużycie energii oraz możliwość ładowania z gniazdka 230 V mogą ograniczać zarówno koszty użytkowania, jak i zakres niezbędnej infrastruktury. W przypadku flot wykorzystywanych intensywnie na krótkich dystansach znaczenie ma także możliwość ograniczenia wykorzystania większych pojazdów do zadań, do których nie są one niezbędne.
Przed wdrożeniem lekkich pojazdów elektrycznych warto jednak przeanalizować rzeczywisty profil pracy floty: długość tras, rodzaj przewożonego ładunku, dostępność miejsc do ładowania oraz warunki, w jakich pojazdy będą eksploatowane. Największy potencjał tego segmentu widzę nie w zastępowaniu całych flot, lecz w ich uzupełnianiu. Właściwie dobrany lekki pojazd może przejąć te zadania, w których wykorzystanie pełnowymiarowego samochodu oznacza niepotrzebne zużycie energii, czasu i przestrzeni. To podejście wpisuje się w szerszy trend optymalizacji flot poprzez dobór pojazdu do konkretnego procesu, a nie odwrotnie.
Czechy i Słowacja wykorzystały szansę
Sukces nie trwał długo. Gdy w motoryzacji rozpoczęła się elektryczna transformacja, niezauważalnie rozpoczął się też proces, którego skutki widzimy dzisiaj. Produkcja zaczęła systematycznie spadać. Najpierw zakończono montaż kolejnych modeli Fiata, później z Gliwic zniknęła produkcja samochodów osobowych Opla, a zakład został przekształcony w fabrykę samochodów dostawczych należącą do koncernu Stellantis.
Polskę szerokim łukiem zaczęły omijać duże inwestycje, które znalazły miejsce u naszych sąsiadów. Dzisiaj Czechy, liczące niespełna 11 milionów mieszkańców, produkują około 1,45 mln samochodów osobowych rocznie. Oznacza to, że wytwarzają pięć razy więcej aut niż Polska, mimo że mają ponad trzykrotnie mniejszą liczbę ludności. Owszem, można to tłumaczyć mocną pozycją grupy Volkswagen, ale w Czechach produkuje też Hyundai (Nošovice) i Toyota (Kolin).
Jeszcze większe wrażenie robi jednak Słowacja. Kraj zamieszkany przez około 5,5 miliona osób produkuje blisko milion samochodów rocznie i od lat pozostaje światowym liderem pod względem liczby wyprodukowanych samochodów w przeliczeniu na mieszkańca. Swoją fabrykę ma tam Kia, Volkswagen (Skoda, Porsche, Audi), Stellantis (Peugeot, Citroen), Land Rover a niebawem kolejną otworzy w Koszycach Volvo.
Ile produkujemy. TOP10 producentów samochodów w UE w 2025 roku wg. ACEA
- Niemcy ok. 4,07 mln. sztuk
- Hiszpani ok. 1,766 mln. sztuk
- Czechy 1,44 mln. sztuk
- Słowacja 1,073 mln. sztuk
- Francja 987 tys. sztuk
- Rumunia 452,3 tys. sztuk
- Węgry 412 tys. sztuk
- Polska 291,88 tys. sztuk
- Szwecja 248 tys. sztuk
- Portugalia 240 tys. sztuk
- Włochy: 238 tys. sztuk
Niemcy polubili gulyás
Również Węgry wyprzedzają Polskę w wyścigu o przyszłość motoryzacji. Produkcja samochodów osobowych jest tam wprawdzie nadal niższa niż w Czechach czy na Słowacji, ale to właśnie ten kraj przyciągnął w ostatnich latach największe inwestycje związane z elektromobilnością i chińskim kapitałem. Pierwsze było Suzuki, które od 1992 roku nieprzerwanie produkuje w Esztergom samochody. Kolejny był BYD ze swoimi autobusami. Dopiero później powstał plan budowy kolejnej fabryki, tym razem już aut osobowych. Produkcja ma ruszyć jeszcze w tym roku.
Co ważniejsze na Węgry trafiły również wielomiliardowe inwestycje nowych technologii ściśle powiązanych z nową motoryzacją. Polska w tym wyścigu praktycznie nie uczestniczyła i żadna z inwestycji, oprócz LG, nie pojawiła się u nas. Owszem Stellantis przez chwilę montował w systemie SKD auta Leapmotor w swojej fabryce w Tychach, ale ostatecznie zapowiadana produkcja nie doszła do skutku. Winny? Wszystko na to wskazuje, że my sami podnosząc rękę w głosowaniu w Europarlamencie za karnymi cłami na chińskie elektryki.
Kolejne zdziwienie? Nie tylko Chińskie marki chętnie inwestują nad Balatonem. BMW już w 2018 roku ogłosiło plan budowy największej poza Niemcami i najnowocześniejszej własnej fabryki samochodów „Neue Klasse“ w Europie. Produkcja ruszyła w 2025 roku.
Mercedes nakładem 1 mld euro także rozbudowuje swój węgierski zakład w Kecskemét, tworząc tam największy i najważniejszy węzeł produkcyjny marki.
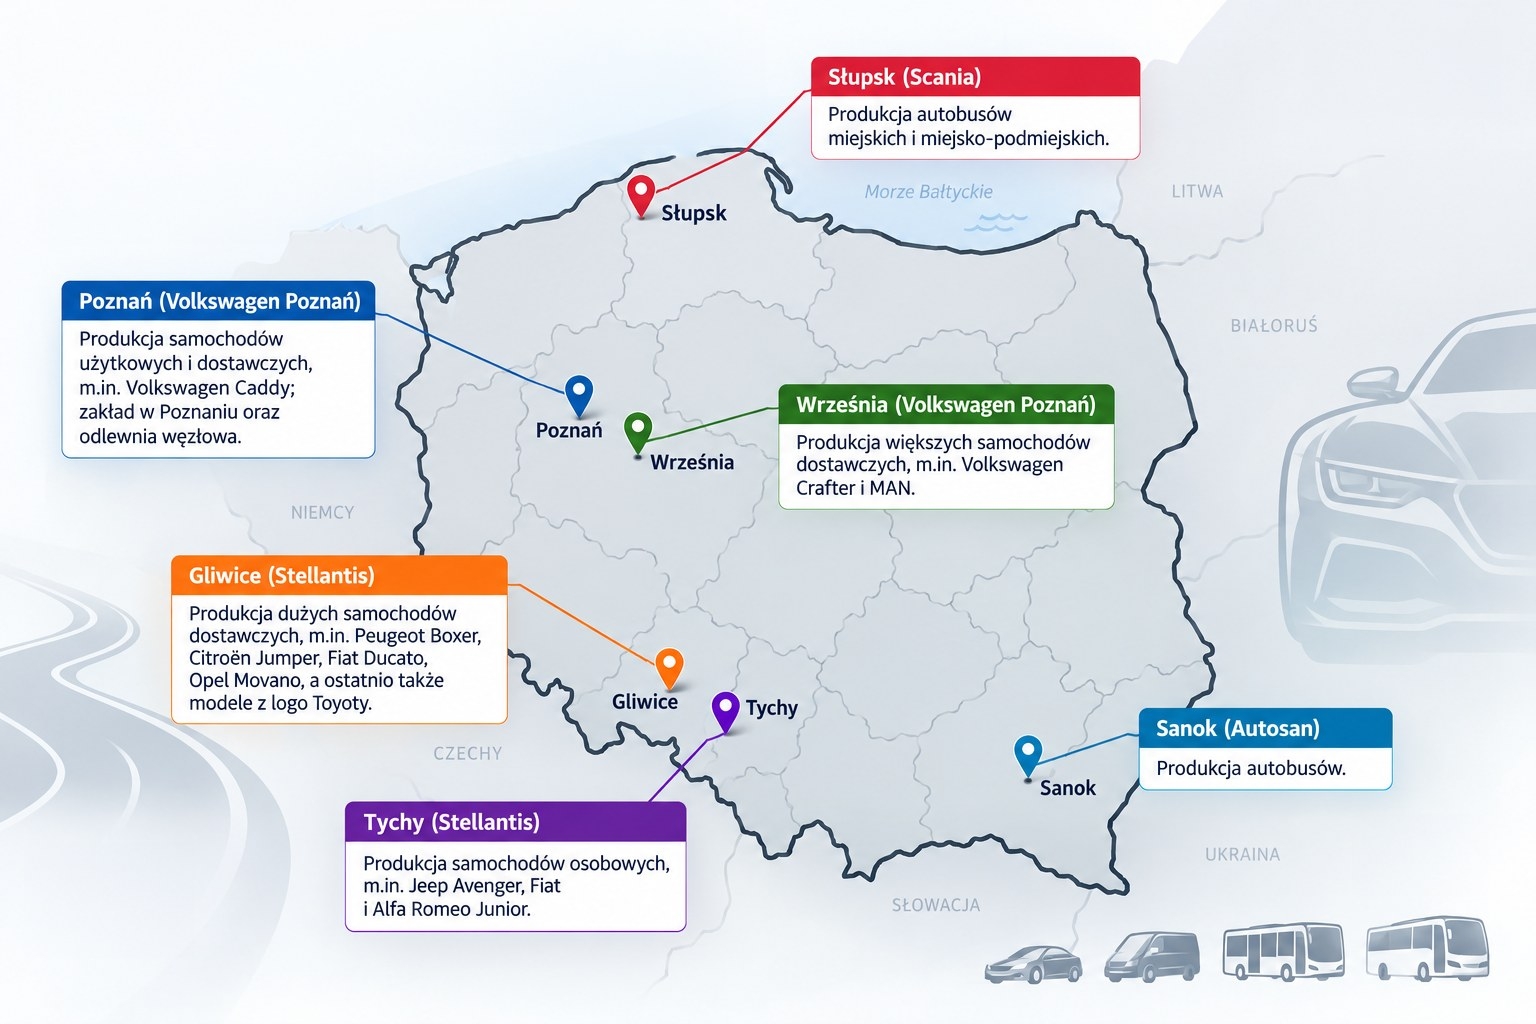
• Tychy (Stellantis): produkcja samochodów osobowych, m.in. Jeep Avenger, Fiat i Alfa Romeo Junior.
• Gliwice (Stellantis): produkcja dużych samochodów dostawczych (np. Peugeot Boxer, Citroën Jumper, Fiat Ducato, Opel Movano a ostatnio także siostrzane modele z logo Toyoty).
• Poznań (Volkswagen Poznań): produkcja samochodów użytkowych i dostawczych (zakład w Poznaniu oraz odlewnia węzłowa), m.in. Volkswagen Caddy.
• Września (Volkswagen Poznań): produkcja większych samochodów dostawczych, m.in. Volkswagen Crafter i MAN.
• Sanok (Autosan): produkcja autobusów.
• Słupsk (Scania): produkcja autobusów miejskich i miejsko-podmiejskich.
Dlaczego przegraliśmy?
Najprostszą odpowiedzią byłoby stwierdzenie, że Polska przestała być konkurencyjna kosztowo. To jednak tylko część prawdy. Koszty pracy rzeczywiście wzrosły, ale podobny proces zachodził również w Czechach czy na Węgrzech. Mimo to właśnie tam powstawały kolejne fabryki. Znacznie większe znaczenie miały trzy inne czynniki.
Po pierwsze, światowa motoryzacja weszła w epokę elektromobilności. Koncerny przestały szukać wyłącznie tanich miejsc do montażu samochodów. Zaczęły budować całe ekosystemy obejmujące produkcję baterii, elektronikę, centra badawczo-rozwojowe i rozwój oprogramowania. To właśnie na Węgrzech najpierw pojawiły się inwestycje producentów baterii. Następnie zaczęły napływać firmy produkujące materiały katodowe, separatory, elektronikę i podzespoły. Dopiero później dołączyli producenci samochodów.
Dzisiaj na Węgrzech swoje zakłady lub wielomiliardowe projekty realizują między innymi BMW, Mercedes, BYD, CATL, EVE Energy, Sunwoda, Samsung SDI i SK On. W praktyce oznacza to, że w promieniu kilkuset kilometrów powstaje jeden z największych w Europie klastrów elektromobilności.
To efekt konsekwentnie prowadzonej polityki inwestycyjnej i właśnie to jest drugi istotny czynnik – niezwykle agresywna polityka rządu, przyciągająca inwestycje. Rząd premiera Orbana od kilku lat konsekwentnie budował pozycję kraju jako europejskiego centrum elektromobilności, oferując inwestorom atrakcyjne warunki, szybkie procedury administracyjne oraz rozwijając infrastrukturę wokół nowych fabryk. Ze względów politycznych może się to podobać lub nie, można twierdzić, że w chińskich fabrykach pracując przywiezieni w walizkach chińscy robotnicy, ale pod względem produkcji, Węgry stają się dzisiaj europejską… potęgą.
Wreszcie po trzecie, Chiny stały się najważniejszym graczem światowej motoryzacji. W 2025 roku odpowiadały już za ponad 37,4 proc. globalnej produkcji samochodów, a ich producenci coraz śmielej patrzą na Europę, nie tylko jak na miejsce zbytu, ale też miejsce produkcji i rozwoju nowych technologii.
Gdy chiński gigant BYD ogłosił budowę swojej pierwszej europejskiej fabryki samochodów osobowych w Szegedzie, wielu ekspertów uznało to za niedorzeczne. Szybko jednak się okazało, że był to dopiero początek. W 2025 roku firma poinformowała, że do Budapesztu przenosi swoją europejską centralę koncernu oraz centrum badawczo-rozwojowe odpowiedzialne między innymi za rozwój samochodów dostosowanych na europejski rynek. Projekt ma stworzyć około dwóch tysięcy wysoko kwalifikowanych miejsc pracy i obejmuje współpracę z uczelniami oraz lokalnymi dostawcami.
Co oprócz samochodów produkujemy w Polsce?
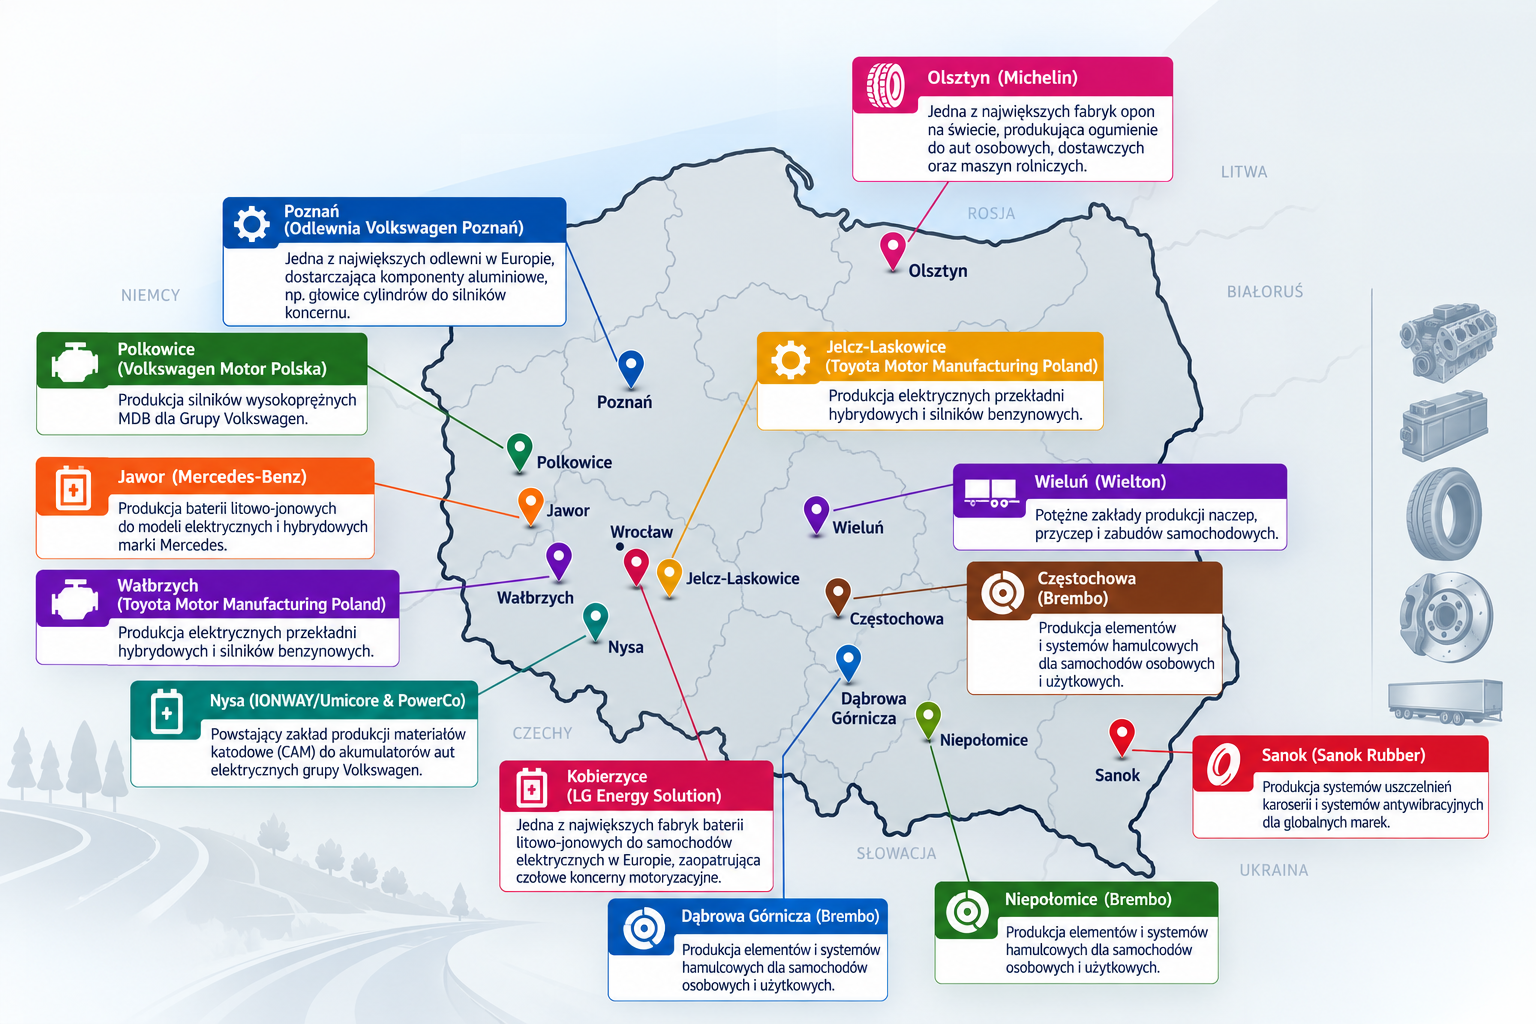
• Polkowice (Volkswagen Motor Polska): produkcja silników wysokoprężnych MDB dla Grupy Volkswagen.
• Wałbrzych i Jelcz-Laskowice (Toyota Motor Manufacturing Poland): produkcja elektrycznych przekładni hybrydowych i silników benzynowych.
• Jawor (Mercedes-Benz Manufacturing Poland): nowoczesny zakład produkujący czterocylindrowe silniki benzynowe i Diesla, a także baterie do pojazdów typu plug-in i elektrycznych (BEV).
• Poznań (Odlewnia Volkswagen Poznań): jedna z największych odlewni w Europie, dostarczająca komponenty aluminiowe, np. głowice cylindrów do silników koncernu.
• Kobierzyce pod Wrocławiem (LG Energy Solution): jedna z największych fabryk baterii litowo-jonowych do samochodów elektrycznych w Europie, zaopatrująca czołowe koncerny motoryzacyjne.
• Jawor (Mercedes-Benz): produkcja baterii litowo-jonowych do modeli elektrycznych i hybrydowych marki Mercedes.
• Nysa (IONWAY/Umicore & PowerCo): powstający zakład produkcji materiałów katodowe (CAM) do akumulatorów aut elektrycznych grupy Volkswagen.
• Olsztyn (Michelin): jedna z największych fabryk opon na świecie, produkująca ogumienie do aut osobowych, dostawczych oraz maszyn rolniczych.
• Sanok (Sanok Rubber/dawny Stomil Sanok): produkcja systemów uszczelnień karoserii i systemów antywibracyjnych dla globalnych marek.
• Wieluń (Wielton): potężne zakłady produkcji naczep, przyczep i zabudów samochodowych.
• Dąbrowa Górnicza, Częstochowa, Niepołomice (Brembo): produkcja elementów i systemów hamulcowych dla samochodów osobowych i użytkowych.
Skręciliśmy w inna stronę
Na osłodę Polska również przyciągała i nadal przyciąga inwestycje motoryzacyjne, ale zdecydowanie częściej dotyczą one produkcji komponentów niż gotowych samochodów.
Największą z nich pozostaje zakład LG Energy Solution pod Wrocławiem, który przez kilka lat był największą fabryką akumulatorów do samochodów elektrycznych w Europie. To jednak tylko jeden zakład. Za mało na cały ekosystem.
Paradoksalnie Polska nadal pozostaje jednym z najważniejszych ogniw europejskiego przemysłu motoryzacyjnego. Nasi producenci należą do czołówki wytwórców foteli samochodowych, układów hamulcowych, wiązek elektrycznych, szyb, opon czy elementów aluminiowych. Tysiące polskich firm są dostawcami dla praktycznie wszystkich największych koncernów motoryzacyjnych. To jednak model oparty przede wszystkim na produkcji komponentów. A największe zyski coraz częściej powstają gdzie indziej – tam, gdzie projektuje się samochody, rozwija oprogramowanie, produkuje baterie i tworzy własne technologie. Cieszy zatem Tech Hub Poland, czyli inwestycja Volvo w Krakowie z 2023 roku (swoją drogą marki, należącej od 2010 roku do chińskiego koncernu Geely). Cieszy zapowiedź budowy przez Toyotę wrocławskiego centrum Digital Hub odpowiedzialnego za rozwój aplikacji MyToyota i LexusLink+.
8 proc. PKB w fotelach i reflektorach
Nasze apetyty powinny być jednak znacznie większe. Czy Polska rzeczywiście przegrywa motoryzacyjną przyszłość? Patrząc wyłącznie na statystyki produkcji samochodów osobowych, tak. Paradoksalnie jednak, choć Polska produkuje dziś znacznie mniej samochodów niż piętnaście lat temu, pozostajemy jednym z najważniejszych ogniw europejskiego przemysłu motoryzacyjnego.
Z polskich fabryk nadal wyjeżdżają samochody. Czasami to modele produkowane na globalne rynki wyłącznie w polskich fabrykach. Ale w znacznie większej skali wyjeżdżają od nas fotele montowane w Mercedesach, BMW, Volkswagenach i Volvo. W Polsce produkuje się układy hamulcowe, reflektory, szyby, wiązki elektryczne, felgi aluminiowe, elementy zawieszenia, komponenty układów napędowych i opony trafiające do samochodów praktycznie wszystkich światowych marek.
Według danych Polskiego Związku Przemysłu Motoryzacyjnego wartość eksportu części i komponentów motoryzacyjnych od lat przekracza wartość eksportu gotowych samochodów. Polska należy do największych producentów części samochodowych w Unii Europejskiej, a sektor motoryzacyjny odpowiada za około 8 proc. krajowego PKB i blisko 13 proc. wartości całego polskiego eksportu.
10 lat i nic?
Czy powinniśmy wspomnieć o Izerze, najbardziej realnym pomyśle na własne auto? Pewnie tak. Narodowa telenowela trwa dokładnie 10 lat. Dokładnie 19 października 2016 roku cztery państwowe koncerny energetyczne: PGE, Energa, Enea i Tauron powołały do życia ElectroMobility Poland (EMP) obejmując po 25 proc. akcji. Spółka miała z początku tylko stworzyć warunki do rozwoju elektromobilności w Polsce i zbadać możliwości uruchomienia produkcji polskiego samochodu elektrycznego. No i bada.
W międzyczasie z politycznych względów zrezygnowaliśmy ze współpracy z Chińczykami, choć było blisko (najpierw z Geely, a później z Li Auto i Chery). To nie tylko odsunęło w czasie budowę fabryki, ale także powstanie pierwszego polskiego elektrycznego samochodu.
Na szczęście są pieniądze z KPO i jest też nowy partner. A raczej być może będzie, bo zapowiedź współpracy z tajwańskim Foxconnem dopiero wkracza w pierwszą fazę. Firmy podpisały jedynie porozumienie o rozpoczęciu rozmów. Do czego one doprowadzą? Tego dzisiaj nie wiadomo, choć hasło „Foxconn został wybrany strategicznym partnerem EMP” brzmi dumnie. Jeśli zatem w ogóle powstanie jakiś samochód, (za co osobiści trzymam kciuki – przyp. red) to nie dość, że nie będzie się nazywał Izera, powstanie za ładnych kilka lat, nie będzie pierwszym elektrykiem na rynku i nie będzie polski. Zbudujemy po prostu fabrykę, w której produkować będziemy tajwański samochód elektryczny przeznaczony na rynek europejski, a jedynie jakaś część produkcji dostanie „polski” znaczek na masce.
Z salonu na zaplecze
Elektryczna transformacja ominęła nas szerokim łukiem. Jesteśmy w głównej mierze jej konsumentem. Nie zainwestowała nad Wisłą jak na razie i raczej się już na to nie zanosi, żadna chińska marka. Te wybrały już Hiszpanię, Węgry i nieco odleglejszą Turcję. Chińczycy są też w Austrii w zakładach Magna Steyer. Potrafił się z nimi dogadać Nissan (fabryka Ebro), potrafił Ford (fabryka pod Walencją), pewnie niebawem dogada się też Volkswagen.
To zmiana o ogromnym znaczeniu. Jeszcze kilkanaście lat temu nasz kraj był jednym z najważniejszych producentów samochodów osobowych w Europie Środkowej. Dzisiaj coraz częściej odgrywamy rolę zaplecza komponentowego dla fabryk zlokalizowanych poza Polską. Polska przegrała więc wyścig o nowe fabryki samochodów, ale wciąż jest bardzo ważnym zapleczem produkcyjnym europejskiej motoryzacji.
Juliusz Szalek

 Szanowni Państwo,
